先日、お父様から不動産を相続された娘様から、売却についてのご相談をいただきました。
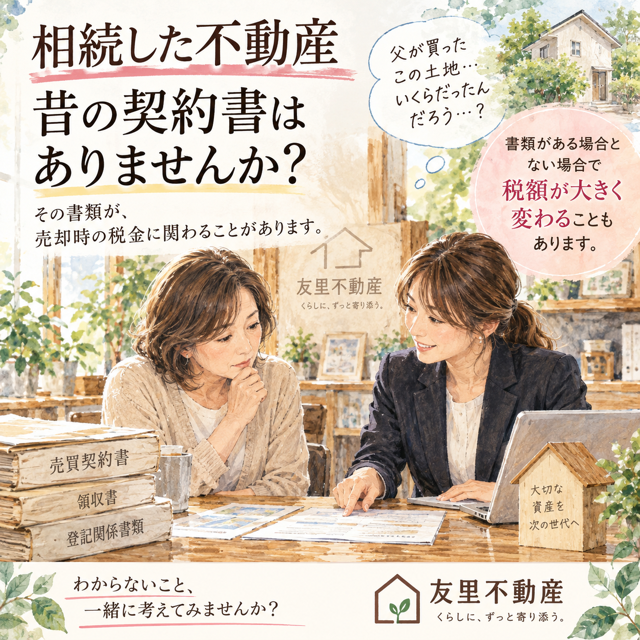
相続した不動産を売却するとき、ぜひ一度探していただきたいものがあります。
それが、
「亡くなった方が、その不動産を購入したときの売買契約書や資料」です。
なぜ昔の契約書が大切なのでしょうか?
実は、不動産を売却したときの税金を計算する際、「いくらで取得した不動産なのか」がとても重要になるからです。
今回は分かりやすくするため、【土地を例にした仮定の計算】で比べてみます。
例えば、お父様が昔1,000万円で購入した土地を娘様が相続し、その土地を2,000万円で売却したとします。
また、お父様の取得時から数えて長期譲渡所得に該当し、譲渡費用や各種特例・控除などはないものとして計算します。
■ 購入時の契約書等があり、取得費1,000万円を確認できる場合
2,000万円 − 1,000万円
= 課税譲渡所得 1,000万円
所得税15% 150万円
復興特別所得税 31,500円
住民税5% 50万円
税額合計:約203万円
では、購入した金額が分からなかったらどうでしょう?
■ 取得費が分からず、売却金額の5%を概算取得費とした場合
2,000万円 × 5%
= 取得費100万円
2,000万円 − 100万円
= 課税譲渡所得 1,900万円
所得税15% 285万円
復興特別所得税 59,850円
住民税5% 95万円
税額合計:約386万円
今回の仮定では、その差は約183万円になります。
もちろん、実際の税額はこんなに単純ではありません。
売却時の仲介手数料など、譲渡費用として差し引けるものがあったり、条件によっては特別控除や相続税の取得費加算などが適用できる場合もあります。
また、建物がある場合は減価償却費相当額を差し引くなど、取得費の計算方法も異なります。
だからこそ、
「昔の契約書だから、もういらないかな」
と処分してしまう前に、ぜひ一度確認してみてください。
売買契約書だけでなく、購入当時の資料や領収書なども、大切に保管しておくことをおすすめします。
相続した不動産は、
「いくらで売れるか」だけではなく、
「どんな書類が残っているか」も大切です。
※上記は土地を例に、仕組みを分かりやすくするため一定の条件を仮定した計算例です。実際の取得費・譲渡所得・税額は、所有期間、譲渡費用、各種特例・控除等によって異なります。具体的な税務については税務署・税理士等の専門家へご確認ください。